
Ihr sicher geglaubtes Depot könnte 2026 durch die Kombination aus Inflation und der steigenden Vorabpauschale schleichend an Wert verlieren. Viele Anleger stehen vor der dringenden Entscheidung, ob sie auf die bewährte Sicherheit von Edelmetallen oder die Dynamik des Weltmarktes setzen sollen. Dabei ist die Frage Gold oder ETF was ist besser längst keine reine Entweder-oder-Entscheidung mehr, sondern eine Frage der klugen Gewichtung.
Wir verstehen, dass die komplexen steuerlichen Regelungen in Deutschland und die anhaltende Volatilität für Unsicherheit sorgen. Es ist vollkommen nachvollziehbar, wenn Sie sich angesichts von Goldpreisen um 120 Euro pro Gramm und steuerlichen Belastungen bei Kapitalerträgen überfordert fühlen. In diesem Vergleich erfahren Sie präzise, wie Sie Gold und ETFs im aktuellen Marktumfeld 2026 für Ihren stabilen Vermögensaufbau nutzen.
Wir klären auf, warum physisches Gold nach einem Jahr Haltedauer gemäß §23 EStG steuerfrei bleibt, während ETFs der Abgeltungssteuer unterliegen. Sie erhalten eine fundierte Analyse der Renditechancen und Kosten, die Sie direkt zu einem krisenfesten Portfolio führt. Dieser Leitfaden reduziert die Komplexität und bietet Ihnen eine klare Orientierung für Ihre finanzielle Sicherheit.
Wichtigste Erkenntnisse
- Erfahren Sie, warum physisches Gold nach nur einem Jahr Haltedauer in Deutschland steuerfrei bleibt und wie Sie diesen Vorteil 2026 optimal nutzen.
- Nutzen Sie ETFs als effizienten Renditemotor für Ihren langfristigen Vermögensaufbau durch weltweite Diversifikation und den Zinseszinseffekt.
- Wir beantworten die Frage Gold oder ETF was ist besser durch eine detaillierte Gegenüberstellung von Renditeerwartungen und steuerlicher Effizienz.
- Lernen Sie bewährte Strategien wie das Core-Satellite-Modell kennen, um Sicherheit und Wachstum in Ihrem Portfolio stabil auszubalancieren.
- Erhalten Sie eine konkrete Entscheidungshilfe für Ihre individuelle Gewichtung, um sich effektiv gegen Inflation und Marktschwankungen abzusichern.
Gold oder ETF: Warum der Vergleich 2026 wichtiger denn je ist
Die Finanzwelt im Juni 2026 ist von einer spürbaren Komplexität geprägt. Während der Goldpreis am 20. Juni 2026 bei rund 120,13 Euro pro Gramm notierte, kämpfen Anleger gleichzeitig mit den Auswirkungen einer steigenden Vorabpauschale bei Fondsprodukten. Geopolitische Spannungen und die rasant wachsende globale Verschuldung treiben die Nachfrage nach Sicherheit massiv an. In diesem spannungsgeladenen Umfeld fragen sich viele Sparer: Gold oder ETF was ist besser für mein hart erarbeitetes Kapital? Eine pauschale Antwort führt hier oft in die Irre, da beide Anlageklassen völlig unterschiedliche Funktionen in Ihrem Depot erfüllen.
Um eine fundierte Entscheidung zu treffen, ist die Definition der Instrumente entscheidend. Gold ist ein physischer Sachwert, der seit Jahrtausenden als Wertspeicher fungiert. Er erwirtschaftet keine Zinsen oder Dividenden, sondern glänzt durch seine begrenzte Verfügbarkeit. Im Gegensatz dazu investieren Sie mit einem Indexfonds in die Produktivität ganzer Volkswirtschaften. Was ist ein ETF? Es handelt sich um einen börsengehandelten Fonds, der die Wertentwicklung eines Index wie des MSCI World eins zu eins abbildet. Hier beteiligen Sie sich direkt am Erfolg tausender Unternehmen, was langfristig Wachstum generiert.
Das Dilemma der modernen Geldanlage
Klassische Tagesgeldkonten reichen 2026 oft nicht mehr aus, um die Inflation und die steuerlichen Belastungen auszugleichen. Das Sicherheitsbedürfnis vieler Deutscher führt sie fast automatisch zum Gold, das oft als „ewige Währung“ bezeichnet wird. Es bietet einen psychologischen Anker in Zeiten, in denen Papierwährungen an Kaufkraft verlieren. Gleichzeitig hat die Demokratisierung des Aktienmarktes durch ETFs dazu geführt, dass auch Kleinanleger kosteneffizient ein weltweites Portfolio aufbauen können. Die Herausforderung besteht darin, den Drang nach maximaler Sicherheit mit der Notwendigkeit einer attraktiven Rendite in Einklang zu bringen. Wer nur auf Sicherheit setzt, verliert langfristig durch mangelndes Wachstum; wer nur auf Rendite spekuliert, schläft in Krisenzeiten unruhig.
Rendite vs. Volatilität: Eine erste Einordnung
Ein Blick auf die Zahlen verdeutlicht die unterschiedlichen Profile. Der MSCI World Index lieferte über die letzten 56 Jahre eine durchschnittliche jährliche Rendite von etwa 8,41 Prozent in Euro. Bis Mitte Juni 2026 konnte der iShares MSCI World ETF im laufenden Jahr bereits ein Plus von 8,97 Prozent verzeichnen. Solche Wachstumsraten sind mit Gold selten konstant zu erreichen. Dennoch zeigt die Geschichte, dass Gold in Phasen massiver Marktkorrekturen seine Stärke ausspielt. Wenn Aktienmärkte um 20 oder 30 Prozent einbrechen, wirkt Gold oft als stabilisierendes Element. Für die Frage, Gold oder ETF was ist besser, ist daher die Korrelation entscheidend. Da sich Gold oft entgegengesetzt oder unabhängig von Aktien bewegt, reduziert die Beimischung das Gesamtrisiko Ihres Depots spürbar.
- Gold: Fungiert 2026 als ultimative Versicherung gegen Währungsverfall und politische Instabilität.
- ETFs: Dienen als verlässlicher Motor für den langfristigen Vermögensaufbau und die Altersvorsorge.
- Steuern: Physisches Gold ist nach einem Jahr Haltedauer steuerfrei, während ETFs der Abgeltungssteuer unterliegen.
- Liquidität: Beide Anlagen lassen sich im Jahr 2026 schnell veräußern, wobei Gold physisch gelagert werden muss.
In Gold investieren: Der Schutzschild für Ihr Vermögen
Gold hat sich im Juni 2026 erneut als stabiler Fels in der Brandung erwiesen. Mit Preisen um 120 Euro pro Gramm dient es vielen Anlegern als ultimative Versicherung gegen eine ausufernde globale Staatsverschuldung. Wer sich die Frage stellt, Gold oder ETF was ist besser, muss zunächst die Schutzfunktion dieses Edelmetalls verstehen. Während Aktienmärkte bei geopolitischen Krisen oft heftig korrigieren, behält Gold seine Kaufkraft über Jahrzehnte hinweg. Es ist der einzige Vermögenswert, der keinem direkten Gegenparteirisiko unterliegt, sofern Sie ihn physisch in Händen halten.
Ein entscheidender Vorteil für Anleger in Deutschland ist die steuerliche Behandlung. Gemäß §23 EStG gelten Gewinne aus dem Verkauf von physischem Gold nach einer Haltedauer von mindestens einem Jahr als privates Veräußerungsgeschäft und sind damit zu 100 Prozent steuerfrei. Dies gilt sogar für bestimmte Gold-ETCs, sofern diese einen physischen Lieferanspruch verbriefen. In einem Marktumfeld, das von komplexen Steuerregeln geprägt ist, bietet dieser Umstand eine enorme Entlastung für Ihr Portfolio.
Physischer Besitz vs. Wertpapierlösungen
Der Kauf von Barren und Münzen vermittelt ein haptisches Sicherheitsgefühl, das kein digitales Zertifikat ersetzen kann. Investmentgold mit einer Reinheit von mindestens 99,5 Prozent ist in Deutschland zudem von der Mehrwertsteuer befreit. Allerdings sollten Sie die Kosten für eine sichere Lagerung im Tresor oder Bankschließfach nicht unterschätzen. Eine bequeme Alternative sind börsengehandelte Rohstoffe (ETCs) wie Xetra-Gold oder Euwax Gold II. Diese Papiere ermöglichen es Ihnen, In Gold investieren zu können, ohne sich um den Transport oder die Verwahrung kümmern zu müssen. Beachten Sie jedoch, dass bei ETCs wie Xetra-Gold seit März 2026 vermehrt Verwahrgebühren von den Brokern direkt an die Kunden weitergegeben werden.
Gold als Inflationsschutz in 2026
Warum zahlt Gold keine Dividenden oder Zinsen? Weil es ein reiner Wertspeicher ist. In Zeiten, in denen die Realzinsen niedrig bleiben, ist das fehlende Einkommen zweitrangig gegenüber dem Werterhalt. Die weltweite Nachfrage, getrieben durch massive Zukäufe der Zentralbanken und die Schmuckindustrie, stützt den Preis nachhaltig. Gold fungiert 2026 als Korrektiv in einem modernen Depot. Es gleicht Schwankungen aus, die durch Technologie-ETFs oder volatile Märkte entstehen können. Wenn Sie eine ausgewogene Kapitalanlage anstreben, bietet die Kombination aus Sicherheit und Steuerfreiheit eine solide Basis für den langfristigen Vermögenserhalt.
- Liquidität: Gold-ETCs lassen sich sekündlich an der Börse verkaufen; physisches Gold erfordert den Gang zum Händler.
- Sicherheit: Physisches Gold schützt vor einem totalen Systemausfall; ETCs tragen ein geringes Emittentenrisiko.
- Kosten: Barren und Münzen haben oft höhere Aufschläge (Spread) beim Kauf als börsengehandelte Produkte.
Altersvorsorge mit ETFs: Der effiziente Weg zum langfristigen Reichtum
Während Gold primär dem Werterhalt dient, fungieren ETFs als kraftvoller Motor für Ihren Vermögensaufbau. Wer sich fragt, Gold oder ETF was ist besser für die Altersvorsorge, findet die Antwort oft in der historischen Rendite. Über die letzten 56 Jahre erzielte der MSCI World Index eine durchschnittliche jährliche Wachstumsrate von 8,41 Prozent in Euro. Dieser Zinseszinseffekt verwandelt selbst kleine monatliche Beträge über Jahrzehnte in ein beachtliches Vermögen. Ein ETF (Exchange Traded Fund) ermöglicht es Ihnen, mit nur einem einzigen Wertpapier in tausende Unternehmen gleichzeitig zu investieren. Diese breite Streuung reduziert das Risiko eines Totalverlusts massiv, da Sie nicht von der Entwicklung einer einzelnen Firma abhängig sind.
Bereits ab einer Sparrate von 25 Euro monatlich ermöglichen ETF-Sparpläne den unkomplizierten Einstieg in den weltweiten Aktienmarkt. Die Kostenstruktur ist dabei unschlagbar effizient. Ein gängiger iShares MSCI World ETF weist im Juni 2026 eine Gesamtkostenquote (TER) von lediglich 0,24 Prozent auf. Im Vergleich zu aktiv gemanagten Investmentfonds, die oft 1,5 bis 2 Prozent pro Jahr kosten, sparen Sie hier erhebliche Summen. Diese Ersparnis bleibt direkt in Ihrem Depot und arbeitet über die Jahre für Sie weiter. ETFs haben herkömmliche Fonds 2026 fast vollständig verdrängt, weil sie transparent, kostengünstig und jederzeit an der Börse handelbar sind.
Weltweite Diversifikation als Sicherheitsanker
Die Wahl des richtigen Index ist entscheidend für Ihren Erfolg. Der MSCI World deckt rund 1.500 Unternehmen aus Industrieländern ab, während der FTSE All-World zusätzlich Schwellenländer einbezieht. Durch diese globale Gewichtung vermeiden Sie Klumpenrisiken, die bei Einzelaktien oder rein nationalen Indizes wie dem DAX entstehen können. Sie profitieren direkt vom technologischen Fortschritt in den USA, der industriellen Stärke Europas und dem Wachstum in Asien. Bei der Auswahl sollten Sie zudem entscheiden, ob Dividenden direkt ausgeschüttet oder im thesaurierenden Modell automatisch wieder angelegt werden sollen. Letzteres beschleunigt den Zinseszinseffekt spürbar.
ETFs in der privaten Altersvorsorge
Die Flexibilität von ETFs ist ihr größter Trumpf. Sie können Sparraten jederzeit an Ihre aktuelle Lebenssituation anpassen, pausieren oder Einmalzahlungen leisten. Für eine wirklich krisenfeste Strategie ist die Verknüpfung mit einer ganzheitlichen Finanzplanung unerlässlich. Nur so stellen Sie sicher, dass Ihre ETF-Strategie optimal mit Ihren Versicherungen und anderen Vorsorgemodellen harmoniert. Während Gold im Jahr 2026 die nötige Ruhe ins Depot bringt, sorgen ETFs für das notwendige Wachstum, um die Rentenlücke effektiv zu schließen. Die Kombination beider Welten ist oft die klügere Antwort auf die Frage, Gold oder ETF was ist besser für die Zeit nach dem Berufsleben.
- Renditepotenzial: Historisch ca. 7 bis 8 Prozent pro Jahr bei einer Haltedauer von über 15 Jahren.
- Einstiegshürde: Sehr gering; Sparpläne starten bei vielen Brokern bereits ab 25 Euro.
- Transparenz: Tägliche Einsicht in die Zusammensetzung und den Wert Ihres Portfolios.
Der direkte Vergleich: Rendite, Risiko und Steuern im Check
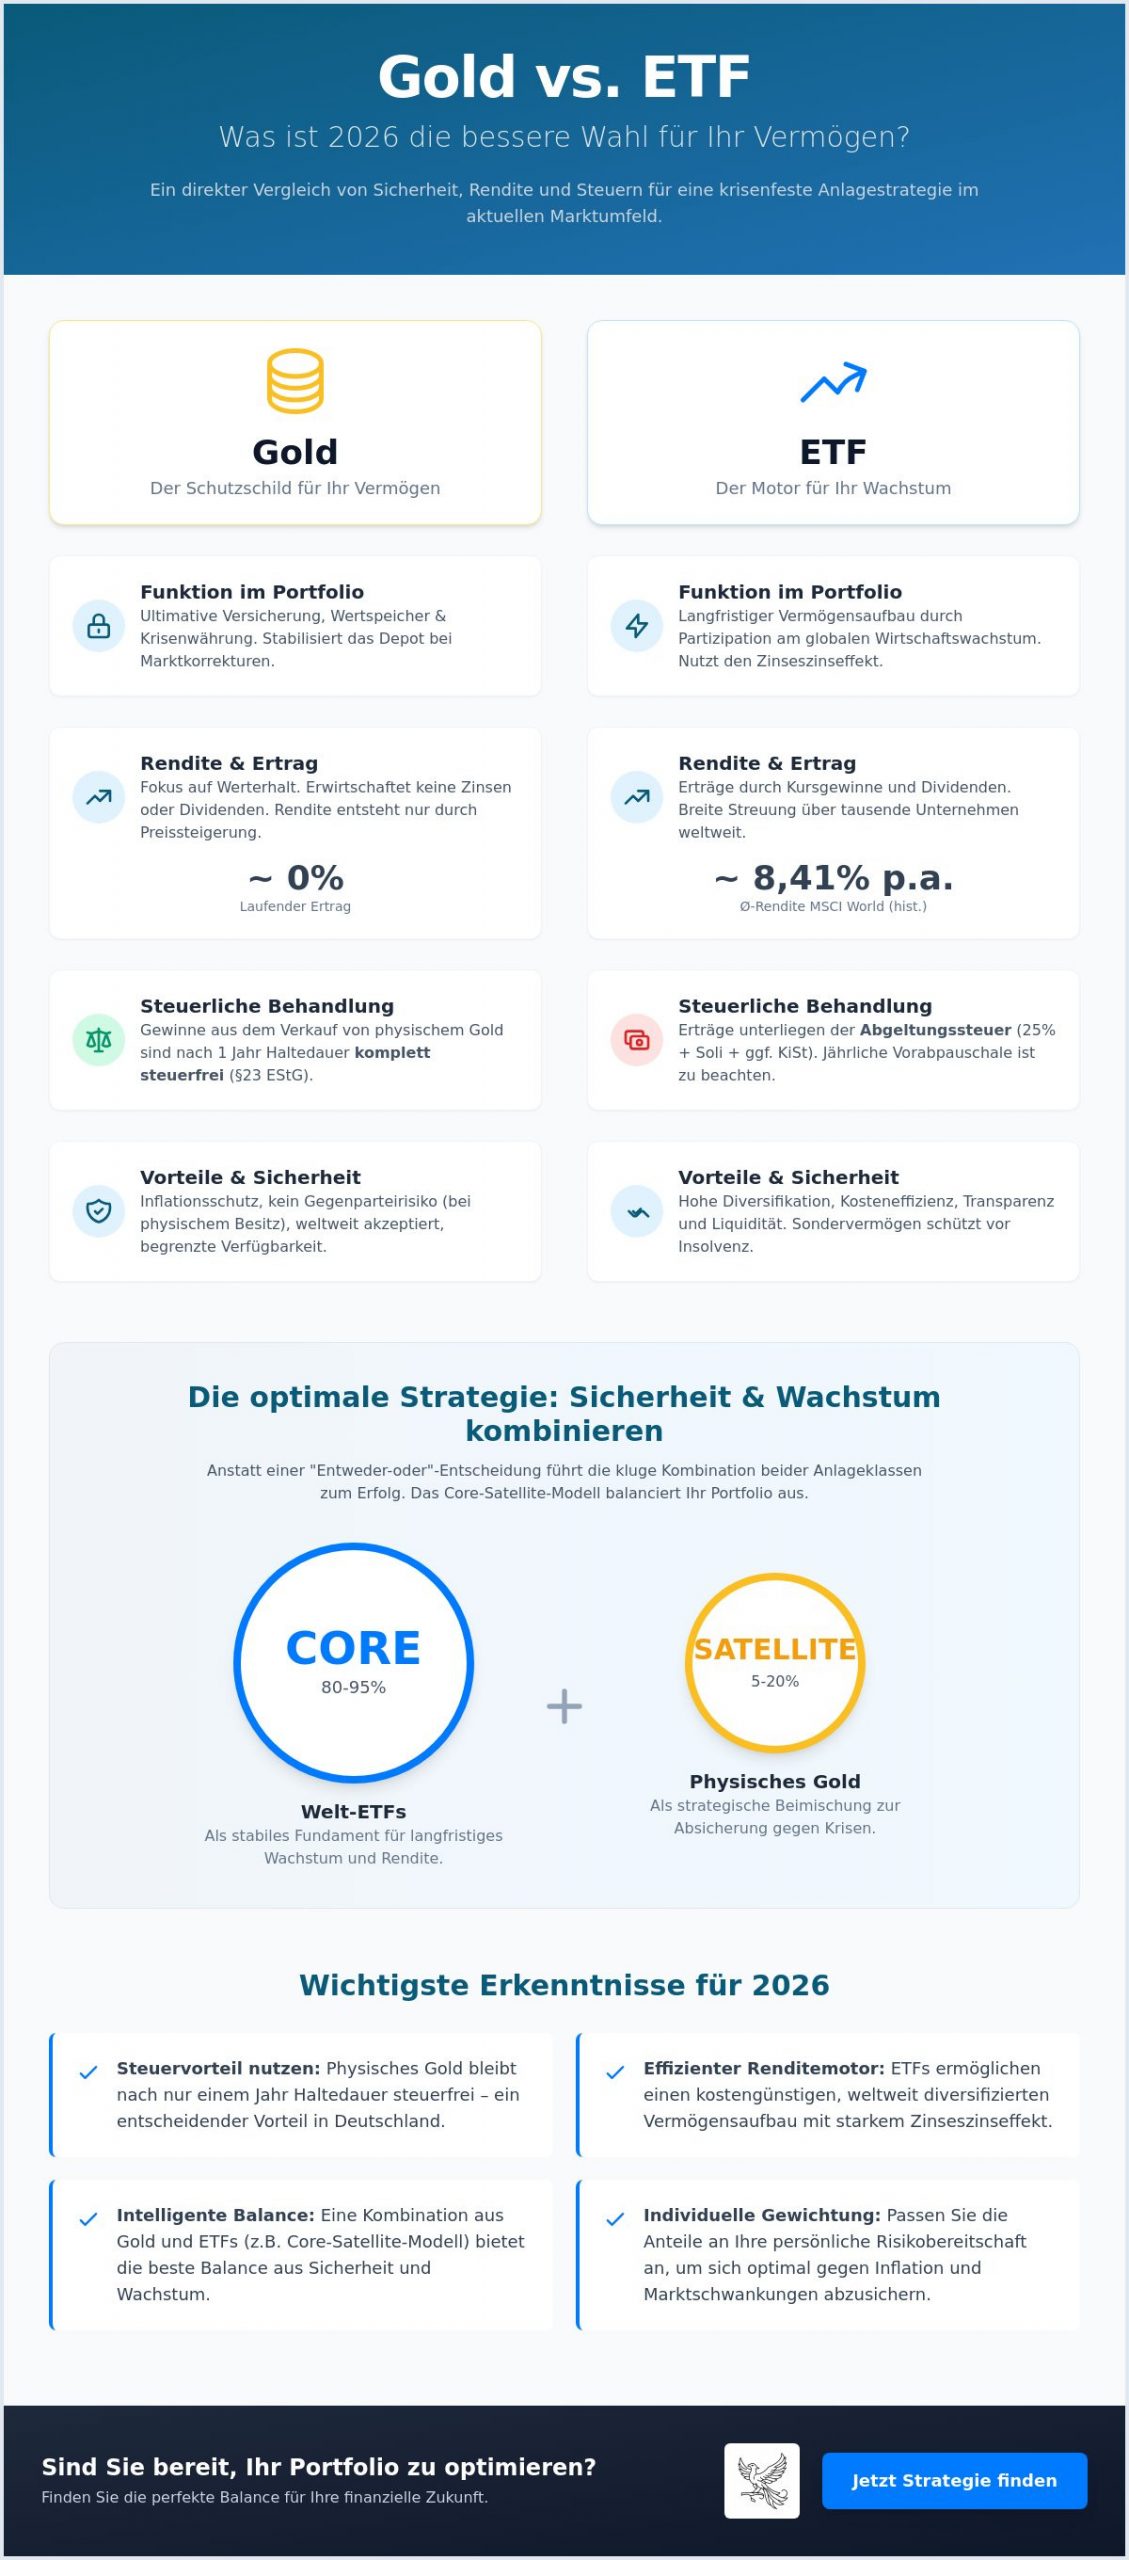
Die Entscheidung zwischen Sachwerten und Wertpapieren hängt oft an harten Fakten. Im Juni 2026 zeigt sich ein klares Bild: Während der iShares MSCI World ETF seit Jahresbeginn eine Performance von rund 8,97 Prozent erzielte, schwankte der Goldpreis pro Unze in den ersten Juniwochen zwischen etwa 3.622 Euro und 3.860 Euro. Für die Frage, Gold oder ETF was ist besser, ist jedoch nicht nur die nackte Rendite entscheidend. Sie müssen das Risiko und die Nettorendite nach Steuern betrachten. Aktien-ETFs unterliegen dem Marktrisiko, wobei historische Einbrüche durchaus 50 Prozent erreichen können. Gold hingegen dient als Währungsersatz, dessen Preis zwar schwankt, dessen innerer Wert jedoch nie auf Null fällt.
In puncto Verfügbarkeit punkten beide Anlagen durch hohe Liquidität. ETFs und Gold-ETCs lassen sich an jedem Börsentag innerhalb von Sekunden verkaufen. Bei physischen Barren oder Münzen müssen Sie hingegen den Weg zum Edelmetallhändler und eventuelle Prüfzeiten einplanen. Dies kann in extremen Marktphasen wertvolle Zeit kosten, während digitale Lösungen sofortige Handlungsfähigkeit garantieren.
Steuerliche Optimierung für Anleger in Deutschland
Hier liegt der größte Hebel für Ihre Rendite. Gewinne aus physischem Gold sind nach einer Haltedauer von 12 Monaten gemäß §23 EStG komplett steuerfrei. Das ist ein massiver Vorteil gegenüber ETFs. Bei Fondsanteilen greift die Abgeltungssteuer von 25 Prozent plus Solidaritätszuschlag, was eine Gesamtbelastung von über 26 Prozent ergibt. Zwar profitieren Sie bei Aktien-ETFs von einer Teilfreistellung von 30 Prozent, doch die 2026 geltende Vorabpauschale führt zu jährlichen Steuerzahlungen auf unrealisierte Gewinne. Nutzen Sie unbedingt Ihren Sparerpauschbetrag von 1.000 Euro für Singles oder 2.000 Euro für Verheiratete, um die Steuerlast Ihrer ETFs zu minimieren.
Kosten auf den Prüfstand
Die Kostenstrukturen unterscheiden sich grundlegend. Beim Kauf von Goldmünzen zahlen Sie einen Spread, also den Aufschlag auf den reinen Materialwert. Dieser kann bei kleinen Einheiten deutlich über 5 Prozent liegen. ETFs sind mit einer TER von etwa 0,24 Prozent sehr günstig, erfordern aber ein Depot. Gold-ETCs wie Xetra-Gold verlangen oft eine jährliche Gebühr von 0,3 Prozent, die viele Broker seit März 2026 direkt an Sie weiterreichen. Über einen Zeitraum von 20 oder 30 Jahren summieren sich diese Unterschiede erheblich. Eine professionelle Analyse hilft Ihnen, die für Sie günstigste Renditelösung zu identifizieren und unnötige Gebühren zu vermeiden.
- Rendite: ETFs bieten langfristig meist höheres Wachstum durch die Produktivität der Weltwirtschaft.
- Steuern: Gold gewinnt beim Halten über ein Jahr durch die vollständige Steuerfreiheit der Gewinne.
- Risiko: Gold stabilisiert das Depot effektiv bei heftigen Aktienmarktkorrekturen und hoher Inflation.
Die optimale Strategie: Wie Sie Gold und ETFs 2026 kombinieren
Die Debatte um die Frage Gold oder ETF was ist besser endet oft in einer Sackgasse, wenn man beide Anlagen als Konkurrenten betrachtet. Im Jahr 2026 zeigt die moderne Portfoliotheorie deutlicher denn je, dass die Kombination beider Welten die stabilsten Ergebnisse liefert. Anstatt sich für eine Seite zu entscheiden, nutzen kluge Anleger das Core-Satellite-Modell. Hierbei bilden kostengünstige ETFs den renditestarken Kern Ihres Vermögens, während Gold als stabilisierender Satellit fungiert. Diese Struktur reduziert die Volatilität Ihres Gesamtdepots erheblich, ohne die langfristigen Wachstumschancen der Weltwirtschaft zu opfern.
Ein entscheidender Faktor für den Erfolg dieser Hybrid-Strategie ist das konsequente Rebalancing. Wenn der Goldpreis aufgrund geopolitischer Krisen stark ansteigt, erhöht sich sein Anteil im Depot automatisch. Durch den Verkauf eines Teils Ihrer Goldbestände und den Kauf von ETFs schichten Sie Gewinne systematisch in produktives Kapital um, wenn Aktienmärkte gerade günstig bewertet sind. Dieser antizyklische Ansatz nimmt die Emotionen aus der Anlageentscheidung und sorgt für eine dauerhaft optimale Gewichtung. Da die steuerlichen Rahmenbedingungen 2026 komplexer geworden sind, verhindert eine professionelle Investment Beratung teure Fehler bei der Umsetzung dieser Umschichtungen.
Musterportfolios für verschiedene Lebensphasen
Ihre individuelle Strategie sollte sich eng an Ihrer aktuellen Lebensphase orientieren. Ein junger Anleger zwischen 20 und 40 Jahren kann es sich leisten, den Fokus fast vollständig auf Wachstum zu legen. Hier empfiehlt sich eine Quote von etwa 90 Prozent in Welt-ETFs und lediglich 10 Prozent in Gold als psychologischem Anker. Für die Generation 50+ verschiebt sich die Priorität spürbar in Richtung Kapitalsicherung. Eine Goldquote von 20 bis 30 Prozent bietet hier den nötigen Schutz vor kurzfristigen Markteinbrüchen kurz vor Renteneintritt. Wer sein Portfolio noch breiter aufstellen möchte, sollte zudem Immobilien als Kapitalanlage als dritte, wertstabile Säule in Betracht ziehen.
Nächste Schritte für Ihr Vermögen
Um die Frage Gold oder ETF was ist besser für Ihre persönliche Situation final zu klären, ist eine strukturierte Bestandsaufnahme unerlässlich. Prüfen Sie zunächst Ihre vorhandenen Werte und definieren Sie klare Ziele: Geht es um die Altersvorsorge, eine gezielte Kindervorsorge oder den Aufbau von Eigenkapital für einen Hauskauf? Jeder Zweck erfordert eine andere Gewichtung der Assets. Wir unterstützen Sie dabei, Ordnung in Ihre Finanzen zu bringen und einen maßgeschneiderten Plan zu entwickeln, der Inflation und Steuern effizient berücksichtigt. Lassen Sie uns gemeinsam Ihren persönlichen Navigator-Plan erstellen, damit Sie 2026 und darüber hinaus mit Sicherheit und Rendite investieren.
- Analyse: Erfassung aller bestehenden Konten, Depots und Sachwerte.
- Strategie: Festlegung der individuellen Gold- und ETF-Quote basierend auf Ihrem Risikoprofil.
- Umsetzung: Auswahl der kosteneffizientesten Produkte unter Berücksichtigung der aktuellen Steuergesetze.
Ihr Weg zu einem krisenfesten Portfolio 2026
Die Entscheidung für Ihre Kapitalanlage 2026 muss keine Grundsatzfrage sein. Gold bietet Ihnen einen unschätzbaren Schutz vor Inflation und bleibt in Deutschland nach zwölf Monaten Haltedauer steuerfrei. Gleichzeitig sichern Ihnen ETFs die notwendige Rendite für eine sorgenfreie Altersvorsorge. Wer die Frage Gold oder ETF was ist besser für sich beantworten will, erkennt schnell: Die Mischung macht den Unterschied. Ein stabiles Depot nutzt die Sicherheit des Edelmetalls und die Dynamik des Weltaktienmarktes gleichermaßen, um Marktschwankungen effizient auszugleichen.
Wir unterstützen Sie dabei, diese Bausteine perfekt auf Ihre individuellen Lebensziele abzustimmen. Unsere Experten für Edelmetalle und ETF-Konzepte bieten Ihnen seit vielen Jahren eine unabhängige Beratung. Dabei verfolgen wir einen ganzheitlichen Ansatz, der steuerliche Feinheiten und Ihre gesamte Vorsorgeplanung einbezieht. Jetzt kostenlose Erstberatung zur Investment-Strategie vereinbaren. Gehen Sie den nächsten Schritt zu Ihrer finanziellen Freiheit mit einem verlässlichen Partner, der Ihnen als erfahrener Navigator zur Seite steht. Es ist Zeit, Ihr Vermögen sicher und rentabel für die Zukunft aufzustellen.
Häufig gestellte Fragen zu Gold und ETFs
Ist Gold oder ein ETF sicherer für die Altersvorsorge?
Beide Anlagen erfüllen unterschiedliche Sicherheitsaspekte. ETFs sind langfristig sicherer für den Erhalt der Kaufkraft, da sie durch Unternehmensgewinne eine reale Rendite erwirtschaften. Gold dient hingegen als ultimative Versicherung gegen extreme Währungsrisiken oder einen Systemkollaps. Eine kluge Kombination beider Assetklassen bietet für die meisten Anleger das höchste Maß an Gesamtsicherheit.
Wie viel Prozent meines Vermögens sollte ich in Gold investieren?
In der klassischen Vermögensverwaltung hat sich eine Quote zwischen 5 und 15 Prozent bewährt. Dieser Anteil reicht aus, um das Portfolio in Krisenzeiten spürbar zu stabilisieren, ohne die Wachstumsdynamik durch ETFs zu stark zu bremsen. Die genaue Gewichtung hängt jedoch stark von Ihrem persönlichen Sicherheitsbedürfnis und Ihrem Alter ab.
Sind Gewinne aus Goldverkäufen in Deutschland immer steuerfrei?
Nein, die vollständige Steuerfreiheit gilt erst nach einer Haltedauer von mindestens einem Jahr gemäß §23 EStG. Verkaufen Sie Ihr Gold innerhalb von 12 Monaten, müssen Sie Gewinne mit Ihrem persönlichen Einkommensteuersatz versteuern. Es gibt jedoch eine Freigrenze von 600 Euro pro Jahr für private Veräußerungsgeschäfte, die Sie in diesem Fall nutzen können.
Kann ich Gold auch über einen ETF-Sparplan kaufen?
Ja, Sie können Gold indirekt über Sparpläne auf Gold-ETCs (Exchange Traded Commodities) wie Xetra-Gold erwerben. Diese Papiere lassen sich wie herkömmliche Aktien-ETFs monatlich besparen. Rechtlich handelt es sich dabei jedoch um Inhaberschuldverschreibungen und nicht um Sondervermögen, weshalb Sie auf die physische Besicherung des Anbieters achten sollten.
Was passiert mit meinen ETFs bei einem totalen Börsencrash?
Bei einem Crash sinkt der Marktwert Ihrer Anteile zwar drastisch, aber die Anteile selbst bleiben in Ihrem Besitz. ETFs sind in Deutschland als Sondervermögen geschützt, was bedeutet, dass sie bei einer Insolvenz der Bank oder der Fondsgesellschaft nicht in die Konkursmasse fließen. Ihr Kapital ist somit vor dem Zugriff von Gläubigern des Anbieters sicher.
Welcher Gold-ETC ist 2026 für deutsche Anleger am besten?
Xetra-Gold und EUWAX Gold II gehören 2026 weiterhin zu den Favoriten für deutsche Anleger. Der Hauptgrund ist das verbriefte Recht auf physische Auslieferung, welches die steuerliche Gleichstellung mit Barren und Münzen ermöglicht. Beachten Sie jedoch, dass viele Broker seit März 2026 die monatlichen Verwahrgebühren für Xetra-Gold direkt an die Kunden weitergeben.
Sollte ich Gold physisch zu Hause lagern oder im Depot halten?
Physisches Gold zu Hause bietet Ihnen maximale Unabhängigkeit vom Bankensystem, erfordert aber Investitionen in Sicherheitstechnik oder Schließfächer. Gold im Depot über ETCs ist deutlich liquider und lässt sich innerhalb von Sekunden verkaufen. Für kleinere Beträge ist die Depot-Lösung oft kosteneffizienter, während zur Krisenvorsorge ein Teil physisch haptisch verfügbar sein sollte.
Wie oft sollte ich die Gewichtung zwischen Gold und ETFs anpassen?
Ein jährliches Rebalancing ist vollkommen ausreichend, um Ihre ursprüngliche Strategie beizubehalten. Dabei verkaufen Sie Anteile der Anlageklasse, die sich überdurchschnittlich entwickelt hat, und kaufen die schwächere nach. So stellen Sie sicher, dass die Frage Gold oder ETF was ist besser für Ihr Portfolio immer im richtigen Verhältnis zu Ihren Zielen beantwortet bleibt.
Schreibe einen Kommentar